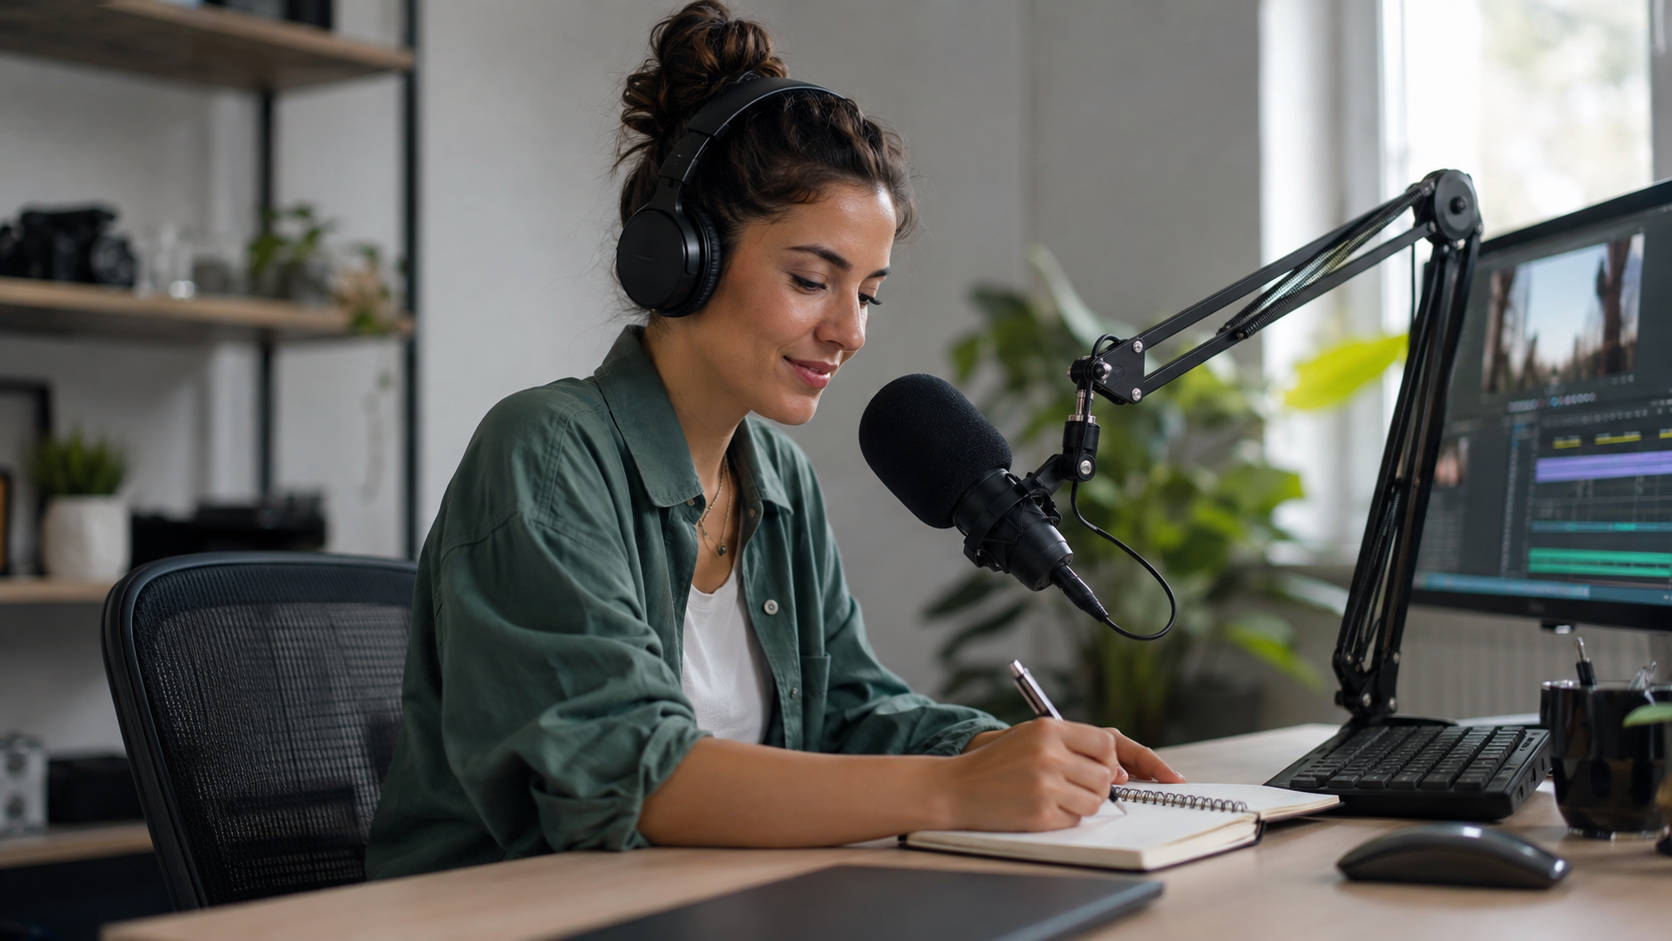
La Dirección General de Tributos ha fijado criterio sobre una cuestión cada vez más habitual entre los profesionales que obtienen ingresos a través de plataformas digitales: ¿deben llevar IVA las propinas o aportaciones voluntarias que realizan sus seguidores?
La respuesta no depende del nombre que reciba el pago. Que una plataforma lo denomine “propina”, “donativo” o “aportación” no determina por sí solo su tributación. Lo relevante es comprobar si el seguidor entrega esa cantidad de forma verdaderamente voluntaria y si recibe o no una prestación concreta a cambio.
Este es el criterio recogido por la Dirección General de Tributos en la consulta vinculante V5110-26, de 3 de julio de 2026, referida a un creador de contenido que recibe aportaciones de sus seguidores a través de una plataforma digital.
¿Cuándo una propina queda fuera del IVA?
La Dirección General de Tributos parte de una regla básica de la Ley del IVA: para que una prestación de servicios esté sujeta al impuesto debe realizarse a título oneroso. Es decir, debe existir una relación directa entre el servicio prestado y la cantidad que se percibe como contraprestación.
Por ello, cuando el seguidor decide libremente si realiza o no una aportación, fija también libremente su importe y no obtiene a cambio un servicio individualizado, contenido exclusivo o ventaja concreta, esa cantidad no constituye la contraprestación de un servicio. En ese supuesto, la aportación queda fuera del ámbito del IVA.
No es una exención: es una operación no sujeta
Conviene hacer esta precisión porque es habitual leer que Hacienda ha “eximido de IVA” estas propinas. Técnicamente no es así. La consulta no crea una nueva exención, sino que concluye que determinadas aportaciones voluntarias no están sujetas al impuesto porque no remuneran una prestación concreta.
La diferencia es importante desde el punto de vista fiscal. Una operación exenta está dentro del ámbito del impuesto, aunque la ley dispense de repercutirlo. En cambio, en este supuesto la DGT considera que, si no existe contraprestación, la operación queda directamente fuera del hecho imponible del IVA.
¿Qué ocurre si el seguidor recibe algo a cambio?
El criterio cambia cuando la aportación está vinculada a una ventaja o servicio concreto. Si el pago permite acceder a contenido exclusivo, participar en una sesión privada, recibir una respuesta personalizada o disfrutar de cualquier otra prestación individualizada, ya puede existir una relación directa entre el importe abonado y el servicio recibido.
En esos casos no basta con denominar el ingreso “donación” o “propina”. Será necesario analizar las condiciones reales de la plataforma y de la prestación para determinar si la operación está sujeta a IVA y, en su caso, qué reglas de localización y facturación resultan aplicables.
Un criterio relevante para streamers y creadores de contenido
La consulta es especialmente relevante para streamers, influencers y otros creadores de contenido que combinan distintas fuentes de ingresos: publicidad, colaboraciones con marcas, suscripciones, servicios, pagos de plataformas y aportaciones directas de seguidores.
Cada tipo de ingreso puede tener un tratamiento fiscal distinto. Por eso resulta recomendable separar correctamente las diferentes vías de monetización y conservar la información que permita acreditar qué recibe el usuario a cambio de cada pago.
Además, que una cantidad no esté sujeta a IVA no significa, por sí solo, que carezca de otras consecuencias fiscales. Su tratamiento debe revisarse también en relación con el resto de obligaciones tributarias del creador y con la naturaleza concreta de su actividad.
Conclusión
El criterio de la Dirección General de Tributos aporta mayor seguridad en un ámbito en el que la forma de monetizar contenidos evoluciona con rapidez. Las propinas o aportaciones realmente voluntarias, sin una prestación concreta a cambio, no están sujetas a IVA. Sin embargo, cuando el pago da derecho a una ventaja, servicio o contenido determinado, será necesario analizar la operación de forma individual.
La clave, por tanto, no está en cómo se denomina el ingreso, sino en si existe o no una contraprestación directa.
Normativa y criterio de referencia
- Consulta vinculante DGT V5110-26, de 3 de julio de 2026. Consulta oficial de la Dirección General de Tributos
- Ley 37/1992, de 28 de diciembre, del Impuesto sobre el Valor Añadido, especialmente artículos 4, 5 y 78. Texto consolidado en el BOE