El calendario fiscal de octubre de 2026 concentra la presentación de las principales obligaciones del tercer trimestre y del segundo pago fraccionado del Impuesto sobre Sociedades. Un cierre contable completo permite determinar los importes, comprobar las declaraciones exigibles y organizar el ingreso dentro de plazo.
Esta guía se refiere a las obligaciones habituales de pymes y autónomos en territorio común. La relación de modelos debe contrastarse con la situación censal, la actividad y la periodicidad de cada contribuyente.
Fechas clave del calendario fiscal de octubre de 2026
| Fecha límite | Trámite | Modelos o período |
|---|---|---|
| 15 de octubre | Presentación con domiciliación bancaria de las autoliquidaciones habituales a ingresar | Modelos trimestrales 303, 130, 131, 111 y 115; pago fraccionado de Sociedades, modelo 202 o 222, cuando proceda |
| 20 de octubre | Presentación y, cuando corresponda, ingreso | Principales modelos del tercer trimestre, modelo 349 mensual o trimestral y segundo pago fraccionado de Sociedades |
| 27 de octubre | Presentación con domiciliación bancaria del IVA mensual a ingresar | Modelo 303 de septiembre de 2026 |
| 30 de octubre | Presentación y, cuando corresponda, ingreso del IVA mensual | Modelo 303 de septiembre de 2026 |
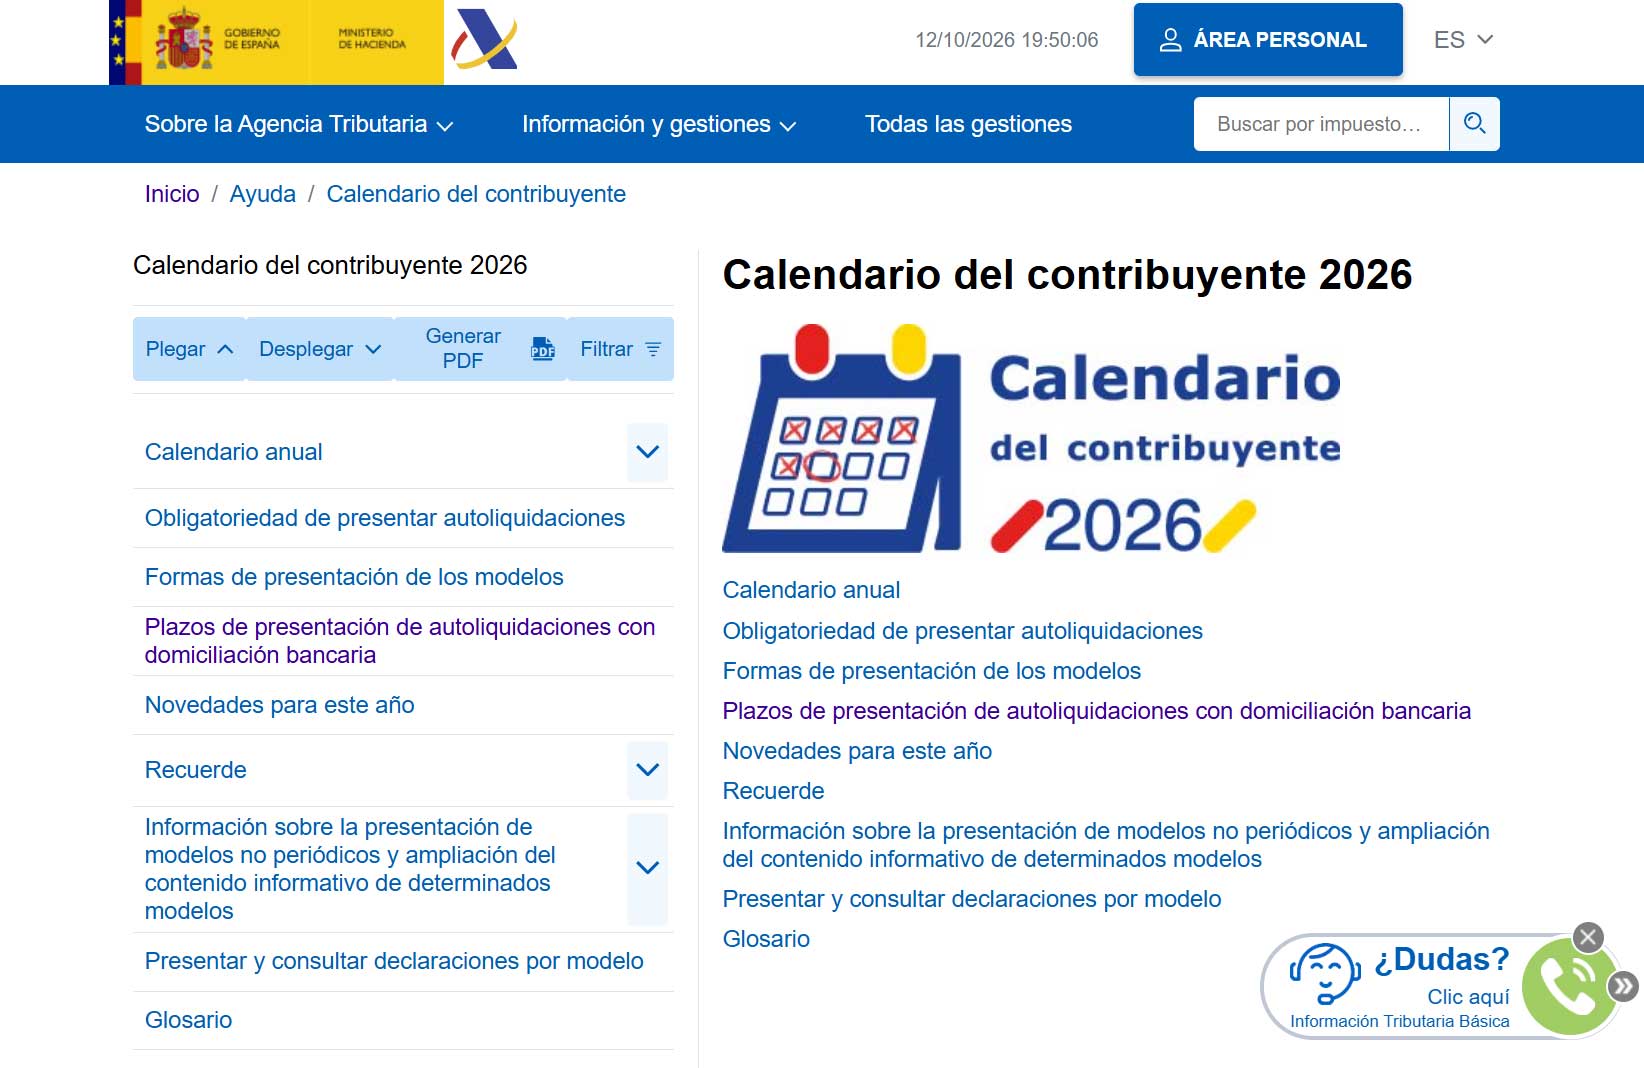
El modelo 349 es una declaración informativa y no lleva un ingreso asociado. Los plazos de domiciliación deben distinguirse del vencimiento general de presentación e ingreso. Las fechas pueden consultarse en el calendario oficial de la AEAT de octubre de 2026 y en su relación de plazos de domiciliación bancaria.
15 de octubre: plazo para domiciliar los impuestos trimestrales
El 15 de octubre de 2026 finaliza el plazo de presentación con domiciliación bancaria de las autoliquidaciones trimestrales habituales, incluidos los modelos 303, 130, 131, 111 y 115 cuando procedan. La misma fecha se aplica a la domiciliación del pago fraccionado del modelo 202 y, en consolidación fiscal, del modelo 222.
Antes de ordenar el pago deben comprobarse el resultado, el IBAN y la titularidad de la cuenta. La documentación debe estar disponible con antelación suficiente para resolver incidencias y revisar la declaración.
20 de octubre: qué modelos deben presentarse
El 20 de octubre de 2026 vence el plazo general de las principales declaraciones del tercer trimestre y del segundo pago fraccionado de Sociedades. Entre las obligaciones más frecuentes se encuentran:
- Modelo 303: autoliquidación trimestral del IVA, según la actividad y el régimen aplicable.
- Modelos 130 y 131: pagos fraccionados del IRPF de los autónomos obligados, en estimación directa u objetiva, respectivamente.
- Modelo 111: retenciones por rendimientos del trabajo, actividades profesionales y otros conceptos incluidos.
- Modelo 115: retenciones por determinados arrendamientos de inmuebles urbanos.
- Modelo 349: declaración de operaciones intracomunitarias, correspondiente a septiembre o al tercer trimestre según la periodicidad aplicable, sin ingreso asociado.
- Modelo 202: segundo pago fraccionado del Impuesto sobre Sociedades, cuando exista obligación. El régimen de consolidación fiscal utiliza el modelo 222.
Qué ocurre si ha terminado el plazo de domiciliación
Finalizado el plazo de domiciliación, la declaración puede presentarse hasta su vencimiento general mediante las formas de pago admitidas.
Si se obtiene un NRC, debe completarse también el envío del modelo: el justificante del pago no sustituye al justificante de presentación.
27 y 30 de octubre: plazos del IVA mensual de septiembre
El modelo 303 de septiembre de los contribuyentes con liquidación mensual se presenta hasta el 30 de octubre de 2026. Su domiciliación finaliza el 27 de octubre. Estas fechas son distintas de las aplicables al tercer trimestre.
El calendario oficial contiene otros modelos de grupos de entidades y tributos sectoriales. Su presentación depende del régimen y de las operaciones realizadas, por lo que no deben incorporarse automáticamente a las obligaciones de cualquier pyme.
Qué documentación revisar para cerrar el tercer trimestre
El cierre contable debe incluir las facturas emitidas, recibidas y rectificativas, junto con la conciliación de las cuentas bancarias. Es necesario revisar las fechas de devengo y recepción, los documentos duplicados y las operaciones pendientes de justificar.
Facturas y deducción del IVA soportado
Para deducir el IVA soportado deben cumplirse los requisitos legales de afectación y documentación. Los cargos bancarios, presupuestos o pedidos no sustituyen por sí solos a la factura. Los documentos incompletos o expedidos a nombre de otra persona deben revisarse y, cuando proceda, corregirse.
Cobros a través de plataformas de pago
También conviene identificar los cobros recibidos a través de plataformas. En servicios como Stripe, las ventas facturadas, las comisiones y las devoluciones deben conciliarse por separado.
Contabilizar únicamente el abono neto puede producir diferencias en los ingresos declarados.
Comprobaciones de IVA y retenciones antes de presentar
Las operaciones con proveedores extranjeros, las inversiones del sujeto pasivo, las actividades exentas y los saldos a compensar requieren una revisión específica. Cuando existan operaciones con y sin derecho a deducción, debe verificarse el régimen de prorrata y el porcentaje provisional correspondiente.
Las declaraciones de retenciones deben contrastarse con las nóminas, los pagos a profesionales y los alquileres sujetos. Es preciso atender al momento de pago o satisfacción de las rentas y a las excepciones aplicables; los importes contabilizados no bastan por sí solos para determinar la declaración.
Modelo 202: cálculo del segundo pago fraccionado de Sociedades
El modelo 202 exige identificar la modalidad de cálculo aplicable. El artículo 40 de la Ley del Impuesto sobre Sociedades diferencia dos modalidades:
- Artículo 40.2: utiliza como referencia la cuota de un periodo anterior, con las minoraciones previstas legalmente.
- Artículo 40.3: atiende a la base imponible del ejercicio en curso, en los términos establecidos por la ley.
En una sociedad con ejercicio natural que aplique el artículo 40.2, la referencia de octubre suele ser el Impuesto sobre Sociedades de 2025. Debe obtenerse la base de cálculo a partir de la cuota íntegra, minorada en las deducciones, bonificaciones, retenciones e ingresos a cuenta correspondientes.
El resultado final del modelo 200 después de pagos fraccionados no debe trasladarse directamente como base.
Ejemplo de cálculo según el artículo 40.2
Si la base de cálculo es de 10.000 euros, la aplicación del 18 % da un pago de 1.800 euros.
Este ejemplo corresponde únicamente a la modalidad del artículo 40.2. La ausencia de importe a ingresar requiere comprobar, además, si subsiste una obligación de presentación.
Tesorería y aplazamientos: qué debe comprobarse
La previsión de pagos debe realizarse antes del vencimiento. Las retenciones y los pagos fraccionados del Impuesto sobre Sociedades son inaplazables, conforme al artículo 65.2 de la Ley General Tributaria.
En IVA existen restricciones específicas; la excepción legal exige justificar que las cuotas repercutidas no se han cobrado.
La solicitud de un fraccionamiento no equivale a su concesión ni confirma las fechas propuestas. La AEAT resuelve y determina las condiciones. El incumplimiento de plazos de presentación o ingreso puede generar recargos o sanciones, según las circunstancias.
Conservación de justificantes y seguimiento del pago
Una vez presentadas las declaraciones, deben conservarse los modelos, los justificantes de envío y los documentos de pago o acuerdos de aplazamiento. En las domiciliaciones, es necesario comprobar posteriormente que el cargo se haya efectuado.
Fletcher Asociados realiza la revisión fiscal y contable del trimestre y el seguimiento de las obligaciones de presentación e ingreso, con atención a las particularidades de cada actividad. Puedes consultar nuestro servicio de asesoría fiscal.